Aileler İçin Borç Yönetimi: Somut Senaryo ve Uygulanabilir Adımlar
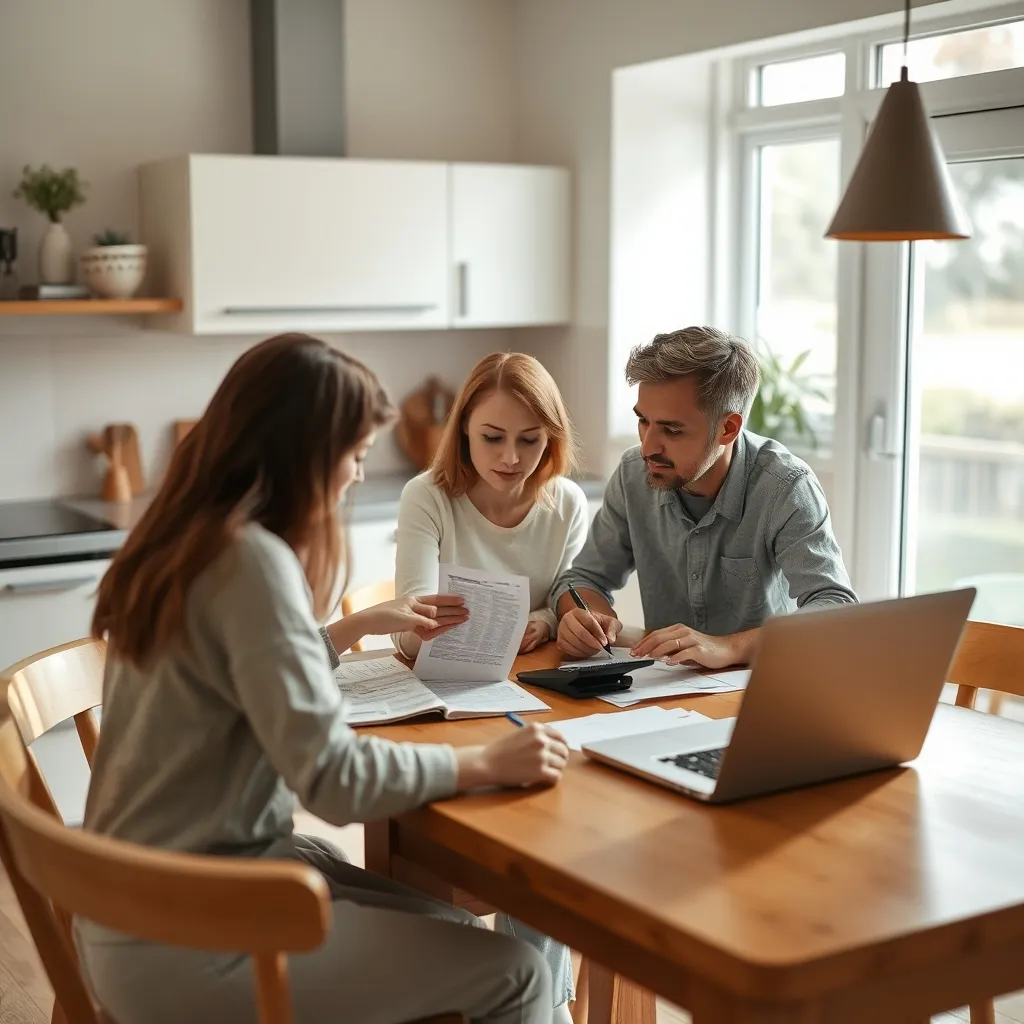
Borç yönetimi, özellikle aileler için finansal sağlığın korunmasında kritik bir unsur olarak öne çıkar. Gelirlerin yeterli olmadığı durumlarda kredi ve borçların kontrol altına alınması gerekir. Bu yazıda, orta gelirli bir ailenin 10.000 TL borcu nasıl yönettiğine dair gerçekçi bir senaryo üzerinden ilerleyeceğiz ve uygulanabilir adımlar sunacağız.
Senaryo: Orta Gelirli Ailenin Mevcut Durumu
Ailemizin aylık net geliri 12.000 TL, toplam borcu ise yaklaşık 10.000 TL. Bu borcun 6.000 TL’si kredi kartı borcu, 4.000 TL’si ise farklı faiz oranlarıyla tüketici kredilerinden oluşuyor. Aylık zorunlu giderleri (kira, fatura, ulaşım, gıda) ise toplam 7.000 TL seviyesinde.
Bu noktada dikkat edilmesi gerekenler:
- Kredi kartı borcunun aylık asgari ödeme tutarı: 900 TL
- Kredi taksitlerinin toplamı: 1.200 TL
- Geriye basit giderler ve tasarruf için yaklaşık 3.800 TL kalıyor
Adım 1: Borçların ve Faizlerin Detaylı Analizi
İlk yapılacak iş, tüm borçların faiz oranlarını net şekilde belirlemektir. Kredi kartı borçları genellikle %2’nin üzerinde aylık faizle katlanır, tüketici kredileri ise %1-1.5 arasında olabilir. Aile burada şunları yapmalı:
- Kredi kartı borçlarını öncelikli hedef haline getir, çünkü en yüksek faiz bu alanda.
- Tüketici kredileri için bankayla görüşüp yapılandırma veya faiz indirimi talep et.
Adım 2: Gelir-Gider Dengesi ve Bütçe Planı Oluşturma
Borçları ödeyebilmek için önce gereksiz harcamalar kısıtlanmalıdır. Maliyeti ve önceliği yüksek olmayan giderlere yönelik uygulanabilir tasarruf önerileri:
- Yıllık abonelikler, ekstra abonelik hizmetleri iptal edilir.
- Market alışverişlerinde önceden liste yapılır, kampanyalar ve toptan alışveriş tercih edilir.
- Ulaşımda mümkün olan toplu taşıma ve araç paylaşımı sistemleri kullanılır.
Örnek aylık tasarruf hedefi: 750-1.000 TL
Adım 3: Borç Ödeme Stratejisi Belirleme
Borç ödeme stratejilerinde avalanche (başak) ve snowball (kartopu) yöntemleri sıklıkla tercih edilir. Biz burada faiz odaklı Avalanche yöntemini öneriyoruz:
- En yüksek faiz oranına sahip kredi kartı borcundan başlayarak ekstra ödeme yapılır.
- Aylık asgari ödemeler tüm borçlar için zamanında yapılır.
- Ekstra imkân olursa kredi kartı borcuna direkt olarak aktarılır.
Örneğin kredi kartı borcuna aylık 1.800 TL (asgari 900 TL + 900 TL ek) ödeme yapıldığında bankaya ödenen faiz azalır ve borç süresi kısalır.
Adım 4: Acil Durum Fonu ve Alternatif Gelir Kanalları
Borç ödemelerine ek olarak aile aylık gelirini artırmayı da hedeflemelidir. Potansiyel yollar şunlar olabilir:
- Evde yapılabilecek ek iş veya freelance çalışma.
- Evde gereksiz eşyaların satılmasıyla hızlı nakit elde edilmesi.
- Beklenen vergi iadeleri veya promosyonlar, borçlara ek ödeme olarak ayrılabilir.
Borç bittikten sonra acil durum fonu oluşturmak önemlidir. En az 3 aylık zorunlu giderlere denk gelecek şekilde, yani burada yaklaşık 21.000 TL civarında bir tutar hedeflenmeli.
Tablo: Örnek Aylık Borç ve Gider Dağılımı
| Kalem | Tutar (TL) | Açıklama |
|---|---|---|
| Aylık Net Gelir | 12.000 | - |
| Zorunlu Giderler | 7.000 | Kira, fatura, gıda, ulaşım |
| Kredi Kartı Asgari Ödeme | 900 | Minimum ödeme |
| Kredi Taksitleri | 1.200 | Tüketici kredileri |
| Ekstra Borç Ödeme | 900 | Kredi kartı borcuna ekstra ödeme |
| Tasarruf Hedefi | 1.000 | Gereksiz harcamaların kısıtlanması |
| Geri Kalan | —100 | Aile dönemsel önlem gerektirir (fazla harcama yok) |
Tablodan görüldüğü gibi harcamalar ve borç ödemeleri sıkı planlanmalı, bazı aylarda ekstra gelir veya tasarruf artırılmalı.
Adım 5: Borç Kapama Kredisinin Değerlendirilmesi
Zamanla borç yükü ağırlaştığında düşük faizli ve uzun vadeli borç kapama kredisi seçeneği değerlendirilebilir. Ancak:
- Kredi faizi toplam faiz yükünü azaltmalı (örneğin %1 civarı aylık faiz)
- Yıllık maliyet oranı (KMK) ve vade uzunluğu kriterlerine dikkat edilmeli.
- Borcun kapatılması sonrası tasarruf ve gelir artırıcı tedbirler devam etmeli.
Böylece borçlar tek bir kalemde, daha düşük faizle yönetilebilir ve ödeme planı sadeleşir.
Adım 6: Düzenli Takip ve Finansal Disiplin
Her ay borç ve giderler bütçe defterine kaydedilmeli, taksitlere uyum sağlanmalı. Aşağıdaki araçlar kullanılabilir:
- Mobil uygulamalar ile gelir-gider takip
- Excel tablosu ile aylık borç ödeme takibi
- Banka hesap bildirimleri ve kredi kartı ekstreleri düzenli kontrol
Disiplinli takip borçların süre içinde azalmasını sağlar ve aile finansal özgürlüğe yaklaşır.
Sıkça Sorulan Sorular
Borç yönetiminde ilk yapılması gereken nedir?
Öncelikli olarak tüm borçların faiz oranlarını, tutarlarını ve ödeme planlarını detaylıca analiz etmek gerekir. Bu sayede hangi borcun öncelikli olduğunu belirleyebilirsiniz.
Borç kapama kredisi ne zaman tercih edilmelidir?
Borç kapama kredisi, mevcut borçların faiz oranları çok yüksekse ve yeni kredi daha düşük faiz sunuyorsa tercih edilmelidir. Ancak ödeme gücünüzü aşmayacak şekilde planlama yapmalısınız.
Aylık borç ödeme miktarı nasıl belirlenmeli?
Aylık gelirinizin en fazla %30-35'ini borç ödemelerine ayırmak sağlıklı bir sınırdır. Borç ödeme planınız gerçekçi, sürdürülebilir olmalı ve zorunlu giderlerinizi dikkate almalıdır.
Borç Yönetiminde Başlangıç Maliyeti: Zorunlu vSonraki ›
Borç Yönetiminde Bilmeniz Gereken Temel Teriml
İlgili Yazılar
Borç Yönetimi Sorunları İçin Neden-Sonuç Rehberi
Borç yönetimi sorunları, birçok kişinin karşılaştığı ve çözmesi gereken bir meseledir. Bu sorunlar, genellikle fazla har
Kısa Vadeli Borçlarınızı Yönetmenin Yolları
Kısa vadeli borçlarınızı yönetmek, mali istikrarınızı korumak için kritik bir adımdır. Borçlarınızın kontrolünü ele alma