Borç Yönetiminde Doğru Adımlar: Cevaplarıyla En Çok Merak Edilen 4 Soru
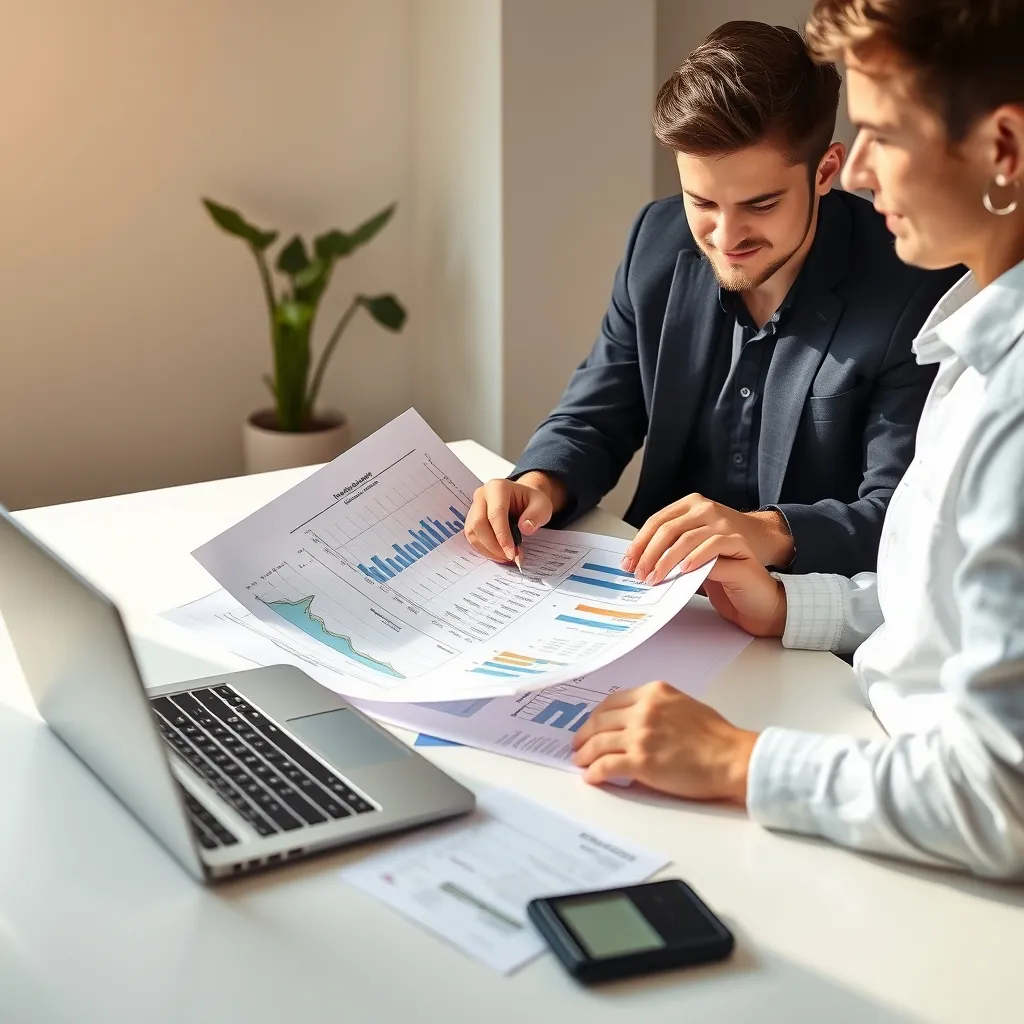
Borç yönetimi kişisel finansın en kritik unsurlarından biridir. Doğru stratejilerle borçlarınızı kontrol altına almak, yüksek faizden kurtulmak ve finansal özgürlüğe yaklaşmak mümkün. Aşağıda, borç yönetimiyle ilgili sıkça sorulan ve gerçekçi çözümler içeren dört soruya net yanıtlar bulabilirsiniz.
1. Borçlarımı kapatmak için öncelikle hangi adımları atmalıyım?
Borç yönetimine başlamadan önce tüm borçlarınızı ve borç verenlerinizi listeleyin. Her borcun:
- Toplam bakiye,
- Faiz oranı,
- Minimum aylık ödemesi,
- Kalan ödeme süresi
gibi bilgilerini netleştirin. Ardından aylık gelir-gider tablonuzu çıkararak ne kadar fazla ödeme yapabileceğinizi hesaplayın.
İki yaygın strateji vardır:
- Borç Kartopu Yöntemi: En küçük bakiyeli borçtan başlayarak üzerine koyarak ödersiniz. Bu yöntem motivasyon sağlar ancak yüksek faizli borçlar daha uzun sürede kapanabilir.
- Borç Avalanche Yöntemi: Faiz oranı en yüksek olan borçtan başlayarak ödemek toplam ödeme miktarınızı azaltır.
Örnek: Eğer 50.000 TL'lik kredi kartı borcunuz var ve faizi aylık %3.2 ise, aylık 1.500 TL ödeme yaparak, sadece asgari ödeme (örneğin 900 TL) yerine 600 TL daha fazla ödemeniz durumunda borcunuzu yaklaşık 36 ayda kapatabilirsiniz. Daha az ödeme ile süre 5-6 yıla kadar çıkabilir, toplam ödeyeceğiniz faiz 20.000 TL'den 35.000 TL'ye yükselebilir.
2. Gelen borç yapılandırma tekliflerini kabul etmeli miyim?
Borç yapılandırma teklifi geldiğinde aşağıdaki noktaları mutlaka kontrol edin:
- Yapılandırılmış borcun toplam tutarı ve faiz oranı,
- Ödeme süresinin uzayıp uzamadığı,
- Her ay yapılacak ödeme tutarı,
- Ek masraf veya işlem ücretlerinin olup olmadığı.
Eğer yapılandırma sonucu faiz oranı %2,5 gibi ciddi düşüş sağlanıyorsa ve/veya aylık ödeme tutarı bütçenize uygun şekilde düşüyorsa, kabul etmek mantıklı olabilir. Ancak sürenin aşırı uzaması durumunda toplam geri ödeme miktarı artabilir. Yapılandırma teklifinde yeni taksitler eskisinden %20 fazla olmamalıdır. Örnek olarak 2.000 TL olan aylık ödeme, yapılandırmayla 2.200 TL’yi aşarsa dikkatli olunmalıdır.
3. Borç kartı borçları için maksimum güvenli limit nedir?
Kredi kartı borcunun, aylık gelirinizin %30’unu aşmaması finansal açıdan sağlıklıdır. Örnek: Eğer net aylık geliriniz 10.000 TL ise kredi kartı borcunuzun maksimum 3.000 TL civarında yönetilebilir olması önerilir.
Daha yüksek borç, aylık asgari ödeme bile olsa bütçenizi zorlar, ekstra harcama yapmayı kısıtlar, ve negatif kredi notuna yol açabilir. Ayrıca borç tutarının %20 altına düşürmek için düzenli ödeme planı oluşturulmalıdır.
4. Öğrenci kredisi, taşıt kredisi ya da ev kredisi borçları nasıl yönetilmeli?
Bu tür krediler genellikle düşük faizlidir ve uzun vadeye yayılmıştır. Yönetirken dikkat edilmesi gerekenler:
- Ödemelerin aksatılmaması: Gecikme oranları, %1.5-2 arası günlük faiz ve ekstra masraf doğurabilir.
- Geri ödeme planının gözden geçirilmesi: Gelirinizde değişiklik varsa, bankanızla taksit erteleme ya da vade değişikliğine gidilebilir.
- Aşırı borçlanmadan kaçınma: Toplam aylık kredi ödemeleriniz aylık gelirinizin %50’sini aşmamalıdır. Örneğin, 10.000 TL gelir için aylık toplam 5.000 TL kredi ödemesi tavsiye edilmez.
Eğitim kredisi gibi devlet destekli düşük faizli borçlarda erken ödeme cezası olmadığında öncelikle bu borçlar kapatılabilir. Taşıt veya ev kredilerinde peşinat yükselttikçe toplam borç ve faiz azaltılır.
Sıkça Sorulan Sorular
Borçlarımı kapatmak için en etkili ödeme stratejisi nedir?
Borç Avalanche yöntemi, yani en yüksek faizli borçtan başlayarak ödeme yapmak, toplam ödeyeceğiniz faiz miktarını azaltır ve borçlarınızı daha kısa sürede kapatmanızı sağlar.
Borç yapılandırma tekliflerini nasıl değerlendirmeliyim?
Yapılandırmanın faiz oranı, toplam ödeme tutarı, ödeme süresi ve ek masraflarını kontrol edin. Aylık ödemeler mevcutten %20 fazla olmamalı ve toplam faiz azalmalı.
Kredi kartı borcunda hangi limit aşılmamalı?
Kredi kartı borcunuz, net aylık gelirinizin %30'unu geçmemelidir. Bu sınırın aşılması, ödeme güçlüğü ve kredi notu düşüşüne yol açabilir.
Uzun vadeli kredilerimi nasıl yönetebilirim?
Ödemeleri düzenli yapmalı, gelir değişikliklerinde banka ile iletişime geçip taksit erteleme veya vade değişikliği talep etmelisiniz. Aylık kredi ödemeleri gelirinizin %50'sini geçmemelidir.
Borç Yönetiminde Enflasyonun Avantajları ve RiSonraki ›
Borç Yönetimi ve Aylık Bütçe Arasındaki Temel
İlgili Yazılar
Borç Yönetimi Kararını Etkileyen 5 Ölçüt
Borç yönetimi, bireylerin ve işletmelerin mali yükümlülüklerini yönetmek için kullandıkları bir dizi strateji ve tekniği
Borç Yönetimi Hakkında Bilinmesi Gerekenler
Borç yönetimi, bireylerin ve ailelerin mali sağlıklarını korumak için kritik bir öneme sahiptir. Doğru borç yönetimi str